Odpisy aktualizujące należności
I. Z czego wynika konieczność dokonywania odpisów aktualizujących należności
Prowadzenie ksiąg rachunkowych jest sensowne, o ile prowadzi się je zgodnie z koncepcją prawdziwego (wiernego) i rzetelnego obrazu jednostki, dla której owe księgi są prowadzone. Zasada ta urasta do rangi filozofii prowadzenia ksiąg rachunkowych. Koncepcja ta znana jest w krajach o rozwiniętej gospodarce rynkowej jako zasada „true and fair view presentation”. Sprawozdanie finansowe jest kierowane wszakże nie tylko do organów jednostki, przedstawicieli fiskusa i Krajowego Rejestru Sądowego, czyli odbiorców instytucjonalnych – ale także do innych uczestników gry rynkowej – instytucji finansujących, uczestników giełdy, czy też konkurentów rynkowych. W grze tej zasada „true and fair view presentation” kojarzy się aż nadto wyraźnie z zasadą „fair play”, jeśli przyjmie się, że gra rynkowa ma istotnie miejsce. Podmiot nie stosujący tej zasady, podkolorowujący swoją sytuację ekonomiczno-finansową – przestaje być podmiotem wiarygodnym i zasługuje na wyłączenie z gry. Należy mieć nadzieję, że pogląd ten znajdzie miejsce w grze rynkowej bliskiej przyszłości.
W polskim prawie bilansowym wyrażonym przez ustawę o rachunkowości (dalej: UoR) koncepcja powyższa nie została w szczególny sposób podkreślona, niemniej w art. 4 ust. 1 UoR mówi się wyraźnie o obowiązku rzetelnego i jasnego przedstawienia sytuacji majątkowej i finansowej jednostki oraz wyniku finansowego jej działalności.
Koncepcja prawdziwego (wiernego) i rzetelnego obrazu
jednostki przekłada się na zbiór zasad, nazywanych nadrzędnymi zasadami
rachunkowości, które służą wiarygodnemu odzwierciedleniu rzeczywistości
gospodarczej zarówno w księgach handlowych, jak i w sprawozdaniach finansowych
podawanych do wiadomości publicznej. Znajomość tych zasad pozwala na zrozumienie
szczegółowych rozwiązań stosowanych w ewidencji i sprawozdawczości finansowej,
opisanych m.in. w lokalnej polityce rachunkowości.
Zaliczyć do tych zasad należy:
- zasadę ostrożnej wyceny, zwaną też w skrócie zasadą ostrożności,
- zasadę współmierności przychodów i kosztów, zwaną w skrócie zasadą współmierności,
- zasadę memoriału (albo: memoriałową),
- zasadę istotności,
- zasadę kontynuacji działalności,
- zasadę ciągłości,
- zasadę wyższości treści nad formą,
- zasadę zakazu kompensat.
Zasady te zostają uzupełnione o zasady postępowania o charakterze technicznym, jak zasada periodyzacji, czy zasada kompletności.
Wymieniona jako pierwsza – zasada ostrożnej wyceny (zasada ostrożności) – nakazuje wyceniać zasoby majątkowe jednostki i źródła ich pochodzenia tak, aby nie spowodować zniekształcenia rzeczywistego wyniku finansowego. Zasadę tę – z punktu widzenia koncepcji prawdziwego i rzetelnego obrazu jednostki przedstawianego organom stanowiącym jednostki oraz kluczowym kontrahentom – należałoby traktować – jako pierwszorzędną.
Ujmując rzecz kolokwialnie – zasada ostrożnej wyceny nakazuje głównemu księgowemu pesymistyczne podejście, co do możliwości osiągnięcia przez jednostkę wysokiego wyniku finansowego. Powinien on zatem szczególnie dbać o to, by majątek jednostki i kwota przychodów nie były ujmowane w księgach w wartościach zawyżonych oraz kosztów i zobowiązań w kwotach zaniżonych. Aby to osiągnąć, poszczególne składniki aktywów i pasywów wyceniać należy, według przepisu art. 7 ust. 1 UoR. stosując rzeczywiście poniesione na ich nabycie (wytworzenie) ceny (koszty). By zachować przy tym zasadę ostrożnej wyceny należy w tym celu w wyniku finansowym, bez względu na jego wysokość, uwzględnić:
- wszelkie zmniejszenia wartości użytkowej lub handlowej składników aktywów, w tym również dokonywane w postaci odpisów amortyzacyjnych lub umorzeniowych,
- wyłącznie niewątpliwe pozostałe przychody operacyjne i zyski nadzwyczajne,
- wszystkie poniesione pozostałe koszty operacyjne i straty nadzwyczajne,
- rezerwy na każde znane jednostce ryzyko, grożące straty oraz skutki innych zdarzeń.
Stosując powyższe reguły postępowania zapewnimy, od tej strony, w najwyższym stopniu realność wynikowi finansowemu jednostki. Inaczej mówiąc – gdybyśmy z jakichś względów nie mieli racji, co do zastosowanych, z uwagi na nasze pesymistyczne podejście – metod wyceny – przedstawiony w sprawozdaniu finansowym obraz jednostki może być w rzeczywistości tylko lepszy.
II. Wycena należności
Należności to bardzo istotny składnik aktywów jednostki. Wyróżniamy należności krótko- i długoterminowe. Należności krótkoterminowe to – zgodnie z prawem bilansowym – ogół należności z tytułu dostaw i usług oraz całość lub część należności z innych tytułów niezaliczonych do aktywów finansowych, a które stają się wymagalne w ciągu 12 miesięcy od dnia bilansowego. Należności, których nie da się zakwalifikować do krótkoterminowych – są należnościami długoterminowymi – z tym zastrzeżeniem, że nie mogą to być należności z tytułu dostaw i usług.
Z istoty aktywów wynika, że zalicza się do nich tylko te ich składniki, które przedstawiają sobą określoną wartość gospodarczą (zobacz art. 3 ust. 1 pkt 12 UoR). Odnosi się to zatem również do należności. W trakcie roku obrotowego ujmuje się należności w księgach według ich wartości nominalnej; na koniec kwartału i roku – za to – w kwocie wymaganej zapłaty, czyli łącznie z należnymi odsetkami za zwłokę. Zasada ostrożnej wyceny każe skorygować wartość tak ustalonych należności o odpisy aktualizujące, uwzględniając stopień prawdopodobieństwa zapłaty każdej należności z osobna. Nie obejmuje się odpisami aktualizującymi należności publicznoprawnych. Odpisy aktualizujące należności na rzecz funduszy tworzonych na podstawie właściwych ustaw obciążają fundusze.
Zgodnie z art. 35b ust. 1 UoR odpisów aktualizujących dokonuje się w ciągu całego roku obrotowego w odniesieniu do:
- należności od dłużników postawionych w stan likwidacji lub w stan upadłości – do wysokości należności nieobjętej gwarancją lub innym zabezpieczeniem należności, zgłoszonej likwidatorowi lub sędziemu komisarzowi w postępowaniu upadłościowym,
- należności od dłużników w przypadku oddalenia wniosku o ogłoszenie upadłości, jeżeli majątek dłużnika nie wystarcza na zaspokojenie kosztów postępowania upadłościowego – w pełnej wysokości należności,
- należności kwestionowanych przez dłużników oraz z których zapłatą dłużnik zalega, a według oceny sytuacji majątkowej i finansowej dłużnika spłata należności w umownej kwocie nie jest prawdopodobna – do wysokości niepokrytej gwarancją lub innym zabezpieczeniem należności,
- należności stanowiących równowartość kwot podwyższających należności, w stosunku do których uprzednio dokonano odpisu aktualizującego – w wysokości tych kwot, do czasu ich otrzymania lub odpisania,
- należności przeterminowanych lub nieprzeterminowanych o znacznym stopniu prawdopodobieństwa nieściągalności, w przypadkach uzasadnionych rodzajem prowadzonej działalności lub strukturą odbiorców – w wysokości wiarygodnie oszacowanej kwoty odpisu, w tym także ogólnego, na nieściągalne należności.
Należności wycenia się i dokonuje w razie potrzeby odpisów aktualizujących – w drodze analizy rozrachunków, także na koniec roku obrotowego, a także wówczas, gdy wymienione zdarzenia zostaną ujawnione między dniem bilansowym a dniem, w którym rzeczywiście następuje zamknięcie ksiąg rachunkowych, czyli w ciągu 85 dni od dnia bilansowego (art. 7 ust. 2 UoR). Analizuje się stopień prawdopodobieństwa zapłaty w odniesieniu do każdej wierzytelności indywidualnie. Przyjmuje się na ogół, że należność przeterminowana ponad 180 dni powinna być objęta odpisem przynajmniej w 50 procentach.
W zakresie wyceny bilansowej odpisów aktualizujących wartość należności wyrażonych w walutach obcych obowiązują analogiczne zasady jak przy wycenie należności. Wycenia się je po obowiązującym na dzień bilansowy średnim kursie ustalonym dla danej waluty przez Narodowy Bank Polski – stosownie do art. 30 ust. 1 pkt 1 UoR. W sytuacji, gdy cała wartość należności w walucie obcej pokryta jest odpisem aktualizującym, to jednostka może zrezygnować z bilansowej wyceny zarówno należności głównej, jak i odpisu aktualizującego dokonanego od tej należności.
III. Istota odpisu aktualizującego należności
Odpis aktualizujący należności realizowany jest przez utworzenie w ciężar kosztów zobowiązania stanowiącego przeciwwagę dla należności, obejmowanej odpisem. W bilansie należność taką ujmuje się w kwocie netto, stanowiącej różnicę między kwotą należności a kwotą zobowiązania korygującego tę należność. Odpis aktualizujący należności zapisuje się zatem po stronie Ma konta zobowiązań dokonując drugostronnie księgowania kosztu – w grupie pozostałych kosztów operacyjnych lub kosztów finansowych – w zależności od charakteru należności obejmowanej odpisem.
Typowe księgowania związane z utworzeniem oraz rozliczeniem odpisów aktualizujących wartość należności przedstawia poniższy rysunek:
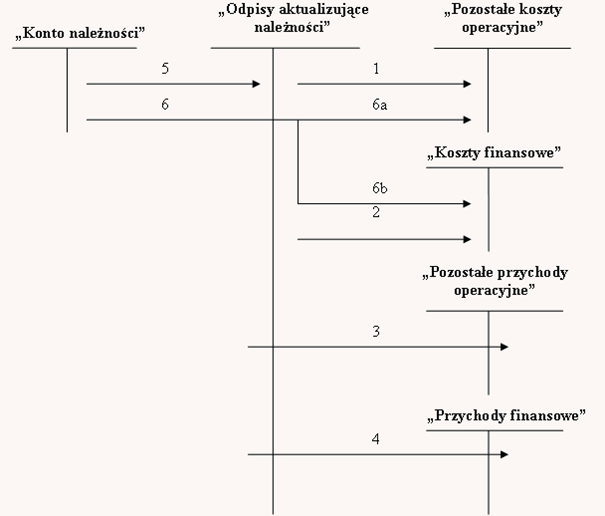
Objaśnienia do pokazanych na rysunku księgowań operacji:
- Odpis aktualizujący dotyczący kwoty należności z tytułów innych niż operacje finansowe.
- Odpis aktualizujący dotyczący kwoty należności z tytułu operacji finansowych.
- Rozliczenie zbędnego odpisu w związku ze spłatą należności (z wyjątkiem należności z tytułu operacji finansowych).
- Rozliczenie zbędnego odpisu w związku ze spłatą należności z tytułu operacji finansowych.
- Odpisanie należności umorzonej, przedawnionej lub nieściągalnej, w stosunku do której dokonano uprzednio odpisu aktualizującego.
- Odpisanie należności umorzonej, przedawnionej lub nieściągalnej (6a – z wyjątkiem należności z tyt. operacji finansowych, 6b – z tytułu operacji finansowych), w stosunku do których nie dokonano jeszcze odpisów aktualizujących ich wartość.
Dla odpisów aktualizujących utworzyć należy w zakładowym planie kont osobne konto syntetyczne – spotykana numeracja to od 260 do 290. Numer 290 nie jest najszczęśliwszy, gdyż na ogół konta, w których drugą cyfrą jest 9, sugerują swój pozabilansowy charakter – a takie pozycje pozabilansowe w zespole 2 planu kont mogą wszakże występować.
Celowym jest, by rozszerzenie analityczne konta syntetycznego odpisów aktualizujących było takie samo, jak konta analitycznego należności objętej odpisem. Znacznie ułatwia to komunikację między tymi kontami i późniejszą analizę.
Jak wspomniano wcześniej, należności wykazuje się w bilansie sprawozdania finansowego w kwocie realnej, co osiąga się wykazując je w kwocie netto, stanowiącej różnicę między saldem debetowym konta należności i saldem kredytowym konta odpisów aktualizujących.
Za to w części sprawozdania finansowego, którą stanowią „dodatkowe informacje i objaśnienia” zawrzeć należy bardziej szczegółowe informacje o księgowanych i rozwiązanych w roku obrotowym odpisach aktualizujących. Celowym jest m.in. wykazanie tam stanu odpisów na początek roku obrotowego z informacją o zwiększeniach, wykorzystaniu, rozwiązaniu w trakcie roku obrotowego oraz stanie odpisów aktualizujących na koniec roku obrotowego.
IV. Odpisy aktualizujące należności w kosztach podatkowych
Co do zasady odpisów aktualizujących, podobnie jak i nieściągalnych należności, nie można zaliczyć do kosztów uzyskania przychodów. Zakaz ten wynika z przepisów art. 16 ust. 1 pkt 26a ustawy o podatku dochodowym od osób prawnych (Updop) i odpowiednio art. 23 ust. 1 pkt 21 ustawy o podatku dochodowym od osób fizycznych (Updof).
Ale – te same przepisy pozwalają również na całkiem duże odstępstwo od tej zasady i zaliczenie jednak odpisów aktualizujących do kosztów uzyskania przychodów. Wymogi, jakie stawia ustawodawca są jednak następujące:
- uprzednio wierzytelność musiała być zarachowana jako przychód należny,
- nieściągalność musi zostać uprawdopodobniona w określony sposób.
Na czym polega wspomniane wyżej odstępstwo od zasady niezaliczania odpisów aktualizujących do kosztów podatkowych? Otóż zaliczanie do kosztów podatkowych odpisów aktualizujących jest objęte dużo mniej rygorystycznymi wymogami. Ustawodawca określa, że mogą być kosztami odpisy określone w ustawie o rachunkowości, od tej części, która była uprzednio zaliczona do przychodów, a nieściągalność została uprawdopodobniona na podstawie art. 16 ust. 2a pkt 1 Updop i art. 23 ust. 3 Updof. Zgodnie z tymi przepisami (podobnie w obu ustawach), nieściągalność wierzytelności, pozwalającą na zaliczenie do kosztów uzyskania przychodów dokonanych odpisów aktualizujących, uznaje się za uprawdopodobnioną w szczególności, jeżeli:
- dłużnik zmarł, został wykreślony z ewidencji działalności gospodarczej, postawiony w stan likwidacji lub została ogłoszona jego upadłość, albo
- zostało otwarte postępowanie restrukturyzacyjne lub został złożony wniosek o zatwierdzenie układu w postępowaniu o zatwierdzenie układu, o którym mowa w ustawie z dnia 15 maja 2015 r. – Prawo restrukturyzacyjne, lub zostało wszczęte postępowanie ugodowe w rozumieniu przepisów o restrukturyzacji finansowej przedsiębiorstw i banków, albo
- wierzytelność została potwierdzona (zasądzona) prawomocnym orzeczeniem sądu i skierowana na drogę postępowania egzekucyjnego, albo
- wierzytelność jest kwestionowana przez dłużnika na drodze powództwa sądowego.
Wyróżniony wyżej zwrot „w szczególności”
świadczy o tym, że powyższy katalog jest jedynie katalogiem przykładowym. Tym
samym można przyjąć, że w wypadku dokonania przez jednostkę odpisu
aktualizującego należności, zgodnie z przepisami ustawy o rachunkowości,
wartość tego odpisu jednostka może, bez obawy naruszenia przepisów ustawy
podatkowej, niemniej w uzasadnionych wypadkach, zaliczyć do kosztów uzyskania
przychodów.
Konsekwentnie jednak każde rozwiązanie odpisu, który był uprzednio zaliczony do
kosztów podatkowych spowoduje powstanie przychodu do opodatkowania. Mówią o tym
przepisy artykułów: 12 ust. 1 pkt 4e Updop i art. 14 ust. 2 pkt 7c Updof,
zgodnie z którymi do przychodów opodatkowanych zalicza się równowartość odpisów
aktualizujących wartość należności, uprzednio zaliczonych do kosztów uzyskania
przychodów w przypadku ustania przyczyn, dla których dokonano tych odpisów.
2 komentarze
zbyszek44
Po przeczytaniu tego już wiem, że księgowy to nie zawód ale stan umysłu.
Kiedy zdecydowałem się na uprawianie tego zawodu, skądinąd dość późno bo tuż po 50-tce- lat nie gramów alkoholu- to miałem już przygody z przedstawicielami tego zawodu. Przygody – powiedziałbym – nie dość udane.
Tuż przedtem uprawiałem zawód pośrednika finansowego, ( w mojej karierze już szóste zajęcie) gdzie między innymi, oprócz franczyzowego prowadzenia kilka placówek bankowych i kredytowych, tworzyłem i obsługiwałem sieć sprzedaży ratalnej. Polegało to na tym, że obsługiwało się w placówkach handlowych (sklepach, hurtowniach) i usługowych, kredytowanie sprzedaży detalicznej wspomaganej kredytem ratalnym. Klient kupował towar i już w sklepie zawierał umowę z danym bankiem na kredyt na ten towar. Klient otrzymywał zakupiony towar, płacił za to bank a klient spłacał kredyt w ratach bankowi. Zadanie mojej firmy polegało na pozyskaniu takiej placówki do współpracy z danym bankiem, przeszkolenia sprzedawców, utrzymywania z tymi placówkami stałego kontaktu w celu monitorowania procesu udzielania kredytów, aktualizowania danych, przekazywania zawartych umów kredytowych do banku, monitorowania procesów spłaty kredytów itp. I właśnie na jednym z tych pól – najtrudniejszym -pozyskiwania sklepów do współpracy z danym bankiem, zetknąłem się z księgowymi.
Kredyt danego banku w sklepie polecał sprzedawca, a mógł polecać tylko ten, który w danym sklepie funkcjonował. Zatem aby mógł funkcjonować należało najpierw taki sklep do takiej współpracy namówić i podpisać stosowną umowę. Potem starać się, aby oferta tego banku była atrakcyjna dla … no właśnie, ….i tu zaskoczenie. Atrakcyjna dla sprzedawcy a nie dla klienta.
Bo to sprzedawca decydował o tym, w jakim banku klient weźmie kredyt. Trochę mnie to dziwiło, że ludzie nie potrafią sobie policzyć i porównać ofert, a wystarczyło im jedno zdanie od sprzedawcy: „a bo tam jest najlepiej” i to załatwiało sprawę. Stąd takie zaślepienie również Amber Goldem, o czym w wątku wcześniejszym. Zrozumiałem po pewnym czasie co było tego przyczyną ale nie o tym tu chciałem napisać. Napotykałem na różnych klientów – właścicieli/ zarządców sklepów: twardych negocjatorów, luzaków, mało zorientowanych, szczerych i naiwnych albo cwaniaków. Trzeba się było z nimi zmierzyć i ich pokonać. W wielu przypadkach to sami właściciele podejmowali decyzję po zapoznaniu się z ofertą banku. Ale byli również tacy, którzy słysząc hasło: kredyt, bank, finanse, od razu odsyłali do księgowych. I tu zaczynała się dopiero jazda.
W większości księgowymi były panie w wieku między 40 a 60 lat, niemal w każdym przypadku bardzo naburmuszone a zarazem „ważne”. To nic, że czasami ich gabinety znajdowały się gdzieś na strychu, gdzie trzeba było się mocno pochylać, w przybudówce, czasami na zapleczu między towarami, ale zawsze ich użytkowniczki robiły ważne miny. Chociaż ja podjeżdżałem do tych sklepów nieźle wypasioną limuzyną, którą stawiałem obok często pordzewiałego rzęcha, który wyglądał na jeździdełko owej pani, to wobec jej spojrzenia czułem się trochę jak niedouczony pachołek. Pani, rzadziej Pan -ci byli raczej bardziej milsi, o ile nie małomówni – po obrzuceniu mnie lekceważącym spojrzeniem, przechodziła do zadawania pytań. Wszystko byłoby do zniesienia, bo wszakże na odpowiadania na nie, w zakresie przedstawianej oferty, byłem przygotowany, gdyby nie to, że pytania często dotyczyły njczęściej marginalnego i błahego zagadnienia. Problemu tak marginalnego, że możliwość jego wystąpienia była tak nieprawdopodobna, jak temperatura powietrza 35 st. C w cieniu w Boże Narodzenie w Murmańsku. Pani wyszukiwała taki problem, że nie sposób było go rozwiązać. Podam przykład: jak postąpi bank, jeżeli po przyznaniu kredytu na zakup sprzętu (chodziło o meble), sklep nie będzie w stanie dostarczyć zakupu klientowi, bo drzwi wejściowe do domu klienta będą węższe od zakupionej szafy i trzeba będzie szafę wymienić na węższą i być może tańszą a kredyt jest większy od ceny szafy. Procedury przewidywały zmiany w umowach z powodu zwrotu towaru, spowodowanej uszkodzeniem, reklamacją, rezygnacją z zakupu, ale nie przewidywały wymiany z powodu za wąskich drzwi wejściowych, jak również z powodu za niskiego sufitu, nierównej podłogi czy temu podobnych mankamentów. Zawsze chodziło o wady kupowanego towaru albo winy sprzedawcy, jak niedostarczenie w terminie, czy niezgodnie z opisem.
I cóż było robić? Albo improwizować, co kończyło się żądaniem dopisania do umowy o współpracy czy warunków ogólnych jakiegoś aneksu – co z reguły nie było możliwe, albo przekonywaniem, że jeżeli problem taki wystąpi, to odpowiednia zareagujemy. Inna z kolei Pani Księgowa uparła się, że od prowizji, którą będziemy płacić, liczonej od wartości udzielonych kredytów (tak, tak- sklepy czasami życzyły sobie solidnej prowizji za polecanie banku) sklep będzie musiał odprowadzać VAT. Usługi pośrednictwa finansowego były zwolnione z tego podatku. Ta zaś twierdziła, że musi sprzedaż danego towaru rozliczyć zapłatą za niego, która będzie powiększona o tę prowizję, zatem musi naliczyć od tego podatek vat, zwiększając w ten sposób cenę towaru. Nie wiedziałem wtedy o co jej chodzi, bo nie kumałem tej filozofii rozliczania, ale krwi mi napsuła. Czasami się zastanawiam dlaczego ja wszedłem w ten zawód, mimo tak negatywnego wtedy wizerunku księgowego, jakim się wtedy przedstawiał. Co prawda kiedyś był taki przypadek, w którym naocznie przekonałem się jak mizerowaty i wyglądający na ciecia, człowieczyna, pomiatał wielkimi prezesami spółki, będąc jak się okazało księgowym tejże. Rozbawiło mnie to szczerze bo Prezesi byli naprawdę „wielcy” a pozwolili sobie na traktowanie przez niego ich z góry. Ale generalnie to wykonujący ten zawód nie przedstawiali się atrakcyjnie na tle innych pracowników współpracujących ze mną firm. Właśnie ze względu na tę ich dziwną manierę dzielenia włosa na czworo, robienia z igieł wideł, braku poczucia humoru, ciągłego przyczepianie się do „niewłaściwie” użytych określeń finansowych itp. Tak, księgowy to zdecydowanie stan umysłu. Mam nadzieję, że mój nie jest jeszcze w tym stanie i potrafię postrzegać świat jak „normalny” człowiek.
Sebastian89
Bardzo ciekawy artykuł. Zawiera wiele praktycznych wskazówek (np numer konta), których nie spotkałem w klasycznych podręcznikach.